Lượng trái phiếu bất động sản chậm trả giảm mạnh
Nhiều tổ chức phát hành trái phiếu thuộc lĩnh vực bất động sản nhà ở đã bắt đầu cải thiện khả năng trả nợ.
Theo số liệu của Công ty Xếp hạng Tín nhiệm VIS Rating, trong quý III/2024, tổng giá trị trái phiếu chậm trả phát sinh mới là 1,7 nghìn tỉ đồng. Tỉ lệ chậm trả lũy kế vào cuối tháng 9.2024 đã giảm nhẹ so với tháng trước. Khoảng 62% giá trị chậm trả lũy kế đến từ nhóm bất động sản nhà ở.
Với hoạt động xử lý trái phiếu doanh nghiệp chậm trả, trong tháng 9.2024, 10 tổ chức phát hành chậm trả thuộc các lĩnh vực bất động sản nhà ở, năng lượng và xây dựng đã hoàn trả tổng cộng 781 tỉ đồng tiền gốc cho các trái chủ. Trong đó, 70% giá trị hoàn trả đến từ các công ty thuộc nhóm ngành bất động sản nhà ở, bao gồm Công ty TNHH Saigon Glory (Saigon Glory) và Công ty Cổ phần Đầu tư Hải Phát.
Saigon Glory đã hoàn trả 448 tỉ đồng gốc cho các trái chủ trong tháng 9.2024. Tính từ đầu năm, tổ chức phát hành này đã hoàn trả 1.341 tỉ đồng. Sau đợt thanh toán này, dư nợ gốc trái phiếu của công ty là 8.700 tỉ đồng.
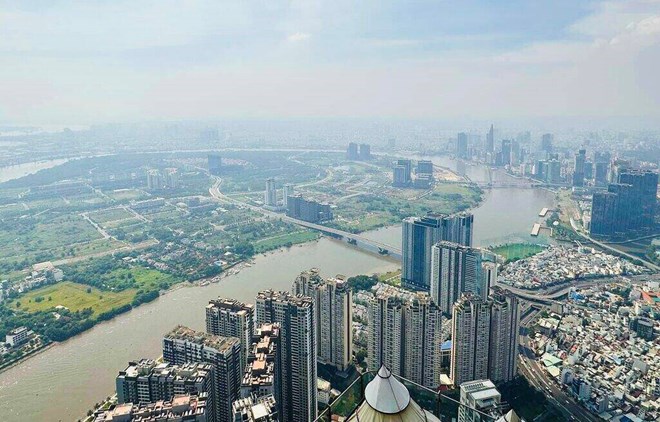
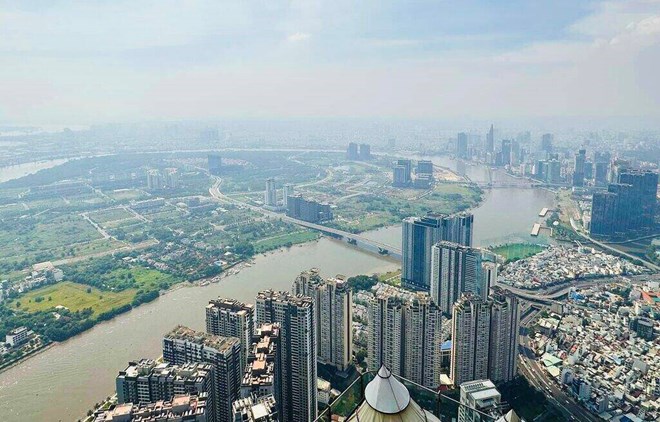
Dự án này trước đây thuộc về Công ty TNHH Tập đoàn Bitexco. Sau khi xây dựng phần hầm giai đoạn 2012-2013, dự án ngừng thi công. Đến giữa năm 2020, The Spirit of Saigon được khởi động lại và xây các tầng tháp. Đây cũng là thời điểm Saigon Glory liên tục huy động vốn qua kênh trái phiếu. Tuy nhiên, việc thi công liên tục bị trì hoãn và dự án liên tục đổi chủ.
Mới đây nhất, ngày 23.9.2024, theo thông tin công bố trên Sở Giao dịch chứng khoán Hà Nội (HNX), đại diện người sở hữu trái phiếu Saigon Glory đã có văn bản về việc thông qua việc Tập đoàn Bitexco được phép chuyển nhượng tài sản bảo đảm cho bên nhận chuyển nhượng là một doanh nghiệp trụ sở ở Hà Nội. Việc chuyển nhượng này không làm thay đổi nghĩa vụ của Công ty TNHH Saigon Glory với người sở hữu trái phiếu và các nghị quyết đã được trái chủ thông qua trước đó.
Cũng theo thông tin từ VIS Rating, trong tháng 10.2024, tổng giá trị trái phiếu đáo hạn đạt khoảng 15,3 nghìn tỉ đồng. VIS Rating dự kiến trong số các trái phiếu đáo hạn vào tháng 10.2024, có 8 trái phiếu với tổng mệnh giá lưu hành là 420 tỉ đồng có nguy cơ chậm trả nợ gốc chủ yếu là từ nhóm bất động sản nhà ở.
Một vấn đề khác đang được nhiều chuyên gia quan tâm hiện nay đó là thị trường trái phiếu Việt Nam đang đối mặt với nguy cơ sụt giảm mạnh thanh khoản nếu không có cơ chế kịp thời thu hút nhà đầu tư “cá mập”, bởi nhà đầu tư cá nhân sắp bị loại khỏi cuộc chơi trái phiếu riêng lẻ.
Hầu hết trái phiếu được phát hành và giao dịch trên thị trường thứ cấp thời gian qua là trái phiếu phát hành riêng lẻ. Nhưng nắm giữ trái phiếu riêng lẻ chủ yếu là nhà đầu tư cá nhân, còn nhà đầu tư tổ chức (công ty bảo hiểm, quỹ hưu trí và quỹ đầu tư) chỉ nắm khoảng 8% trái phiếu doanh nghiệp đang lưu hành.
Tuy nhiên, trong Dự thảo Luật sửa đổi, bổ sung một số điều của 7 luật, trong đó có Luật Chứng khoán được Chính phủ trình Quốc hội xem xét, dự kiến thông qua tại kỳ họp diễn ra trong tháng 10, có một điểm điều chỉnh đáng chú ý là sẽ loại nhà đầu tư cá nhân, chỉ cho cho phép nhà đầu tư tổ chức mua bán trái phiếu riêng lẻ.
TS Nguyễn Duy Phương, Giám đốc đầu tư DG Capital nhận định, dư địa mở rộng nhà đầu tư tổ chức trên thị trường trái phiếu doanh nghiệp Việt Nam là rất lớn. Hiện nay, trong nhóm nhà đầu tư tổ chức, ngân hàng thương mại và công ty chứng khoán là bên mua tích cực nhất, nhưng giá trị nắm giữ còn nhỏ so với quy mô thị trường.
"Để cuộc chơi trên thị trường trái phiếu thời gian tới thật sự hấp dẫn, ngoài cơ chế khuyến khích nhà đầu tư, điểm mấu chốt nhất là chất lượng nhà phát hành phải được nâng cao. Bên cạnh đó, các doanh nghiệp phát hành cần công khai, minh bạch hơn để tạo uy tín với nhà đầu tư", TS Phương nêu quan điểm.